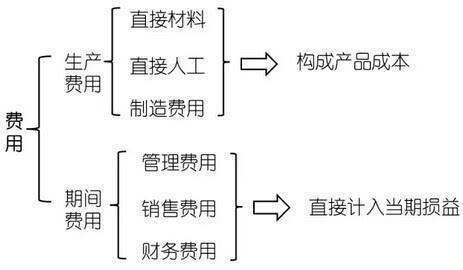
在企业财务管理中,财务费用、销售费用和管理费用是三个常见的损益类科目,均属于期间费用,直接计入当期损益。它们在核算内容、发生环节和管理重点上存在显著差异。理解这些区别,对于财务咨询工作至关重要,因为准确的费用分类是成本控制、预算编制和绩效评价的基础。
01 财务费用:筹资与资金运作的代价
财务费用是指企业为筹集生产经营所需资金而发生的各项费用。其核心与资金融通和资本结构相关,主要包括:
- 利息支出:如借款利息、债券利息。
- 汇兑损失:外币交易所产生的汇兑损失(减汇兑收益后的净额)。
- 金融机构手续费:如银行手续费、信用证手续费等。
- 现金折扣:企业为提前收回货款而给予客户的折扣。
特点:财务费用的大小主要取决于企业的融资决策、借款规模和市场利率水平。在财务咨询中,优化资本结构、降低融资成本往往是影响财务费用的关键建议方向。值得注意的是,与购建固定资产相关的借款费用在满足条件时应资本化,不计入财务费用。
02 销售费用:市场拓展与产品推广的成本
销售费用是指企业在销售商品、提供劳务过程中发生的各项费用,以及与销售活动直接相关的组织和管理费用。其核心与市场交易和客户获取相关,主要包括:
- 销售人员薪酬:工资、奖金、社保等。
- 营销推广费:广告费、促销费、展览费、市场调研费。
- 销售渠道费:运输费、装卸费、保险费、销售佣金。
- 售后服务费:维修费、退换货损失、售后网点费用。
- 销售部门运营费:差旅费、办公费、折旧费(销售部门专用资产)。
特点:销售费用直接与销售规模和市场份额挂钩,多属于变动性或半变动性成本。财务咨询中,通过分析销售费用率(销售费用/营业收入)可以有效评估营销效率,并为渠道优化、预算分配提供依据。
03 管理费用:企业中枢运营的组织成本
管理费用是指企业行政管理部门为组织和管理生产经营活动而发生的各项费用。其核心与组织协调和后台支撑相关,主要包括:
- 管理人员薪酬:行政、财务、人力等后台人员工资及福利。
- 办公行政费:办公费、会议费、差旅费、行政车辆费、水电费。
- 资产相关费:行政用固定资产折旧、无形资产摊销、低值易耗品摊销。
- 中介服务费:审计费、法律咨询费、评估费、招聘费。
- 其他:业务招待费、职工教育经费、劳动保护费、董事会费等。
特点:管理费用通常被视为固定成本(或酌量性固定成本),与业务量短期变动关联较弱。在财务咨询实务中,管理费用分析重点关注组织效率、费用预算执行率和薪酬合理性,通过定岗定编、共享服务等措施可有效控制管理费用。
04 三者的区别:横向对比
| 维度 | 财务费用 | 销售费用 | 管理费用 |
|------|----------|----------|----------|
| 核心职能 | 资金筹集与资本运作 | 市场开拓与销售实现 | 组织管理与行政支撑 |
| 发生环节 | 融资、理财、外币业务 | 销售、市场推广、售后 | 行政管理、后勤、人力资源 |
| 与业务量的关系 | 取决于融资余额和利率,相对独立于销量 | 随销量变动,部分项目可调控 | 相对固定,短期与销量关联弱 |
| 控制重点 | 资本结构、利率风险管理 | 销售费用率、单位获客成本 | 费用预算、人均效能、组织扁平化 |
| 财务报表位置 | 营业利润上方(期间费用) | 同左 | 同左 |
| 关键分析指标 | 利息保障倍数、财务费用率 | 销售费用率、投入产出比 | 管理费用率、费用预算达成率 |
需要特别注意的是,某些费用可能涉及跨科目的归集。例如,销售部门人员的差旅费属于销售费用,而财务部门人员的差旅费属于管理费用;仓储费用若发生在销售环节则归销售费用,若为生产储备则可能计入制造费用。财务咨询中需要结合企业实际业务流程与会计准则(如《企业会计准则第14号——收入》《企业会计准则第17号——借款费用》)做出正确判断。
05 财务咨询中的应用价值
在财务咨询项目中,上述区分具有以下现实意义:
- 成本诊断:通过对三费的结构分析和趋势比较,识别费用异常波动,定位潜在的管理漏洞或效率盲区。
- 绩效评价:不同部门适用不同的费用控制指标,如销售部门侧重销售费用率,管理部门侧重人均管理费用,财务部门侧重综合资金成本。
- 预算管控:区分固定与变动、可控与不可控费用,制定更精准的预算目标。例如,财务费用预算依赖于融资计划,销售费用预算依据销售目标,管理费用预算则采用零基预算或增量预算。
- 合规与税务:部分费用有税前扣除限额(如业务招待费、广告费),分科目管理有助于税务合规。
正确区分财务费用、销售费用和管理费用,不仅是会计核算的基本要求,更是财务咨询为企业创造价值的关键切入点。企业应当结合自身业务特点,建立明细科目体系,定期分析三费占比与变动动因,从而持续提升费用管理水平和盈利质量。